Domain feststellhebel.de kaufen?
Wir ziehen mit dem Projekt
feststellhebel.de um.
Sind Sie am Kauf der Domain
feststellhebel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feststellhebel.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **

Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
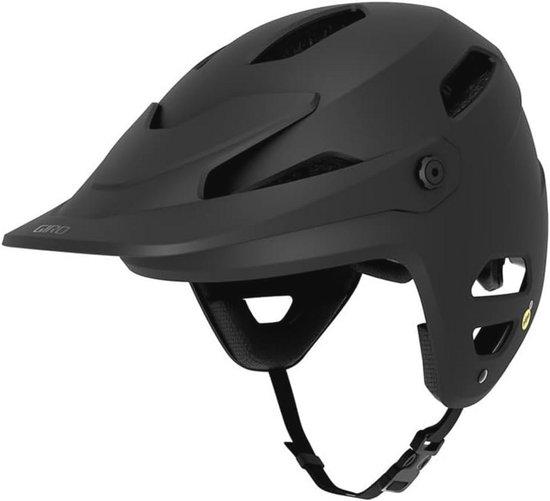
Unisex-Fahrradhelm für Sicherheit und KomfortDieser Unisex-Fahrradhelm bietet optimalen Schutz und Komfort beim Radfahren. Mit seinem aerodynamischen Design und der verstellbaren Passform ist dieser Helm sowohl für Freizeit- als auch für sportliche Radfahrer geeignet. Bleiben Sie sicher und stilvoll unterwegs!320,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
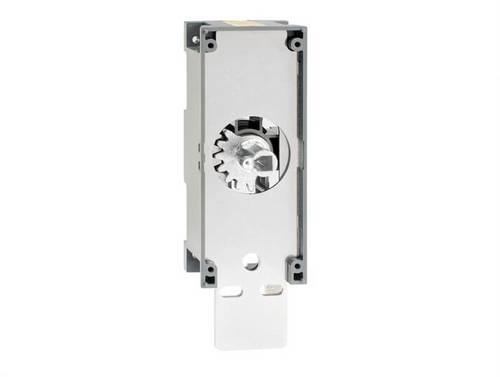
Stellhebel GR.50 2 Stellhebel - 21150402072 von WeishauptStellhebel GR.50 2 Stellhebel von Weishaupt, Modell 21150402072. Entwickelt für präzise Steuerung und zuverlässige Leistung in anspruchsvollen Anwendungen. Optimiert Steuerungsprozesse und gewährleistet konstante Performance. PRODUKTVORTEILE: - Präzise Steuerung für optimale Leistung - Hohe Zuverlässigkeit und lange Lebensdauer - Einfache Installation und Bedienung PRODUKTEIGENSCHAFTEN: - Genaue Positionsbestimmung: Millimetergenaue Einstellung für kritische Anwendungen. Optimiert die Systemleistung und reduziert Fehljustierungen. - Robuste Bauweise: Gefertigt aus langlebigen Materialien für Dauereinsatz. Die widerstandsfähige Konstruktion minimiert den Wartungsaufwand. Weishaupt steht für Qualität und Ingenieurskunst. Der Stellhebel GR.50 wird unter strengen Qualitätskontrollen gefertigt und erfüllt hohe Standards für zuverlässige, langlebige Komponenten. Der Stellhebel GR.50 2 Stellhebel von Weishaupt ist eine Investition in langfristige Effizienz Ihrer Anlage. Hinweis: Symbolfoto / Grafische Darstellung. Das gelieferte Produkt entspricht der technischen Spezifikation, kann jedoch in optischen Details (z.B. Gehäuseform, Beschriftung) von der Abbildung abweichen.273,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
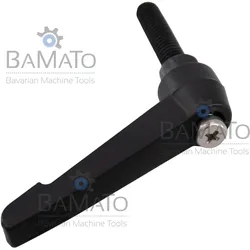
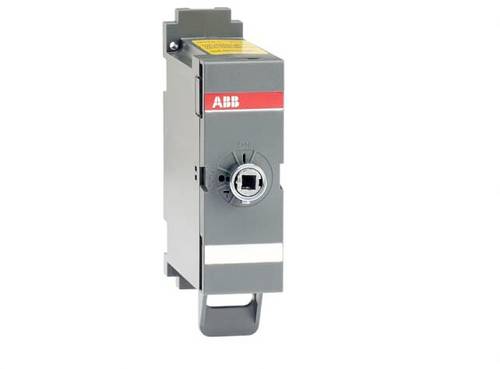
Stellhebel GR.50 1 Stellhebel - 21150402082 von WeishauptSTELLHEBEL GR.50 1 - PRÄZISION UND ZUVERLÄSSIGKEIT Der Stellhebel GR.50 1 von Weishaupt, Modell 21150402082, ist eine präzise gefertigte Komponente für exakte Steuerung und Anpassung. Er wurde für anspruchsvolle Anwendungen entwickelt und bietet dauerhaft optimale Leistung. PRODUKTVORTEILE - Hohe Präzision: Exakte Steuerung und Anpassung für anspruchsvolle Systeme. - Hohe Zuverlässigkeit: Stabile Leistung auch unter anspruchsvollen Bedingungen. - Lange Lebensdauer: Reduziert Wartungsaufwand und Austauschkosten. - Einfache Integration: Nahtlose Anpassung in bestehende Installationen. TECHNISCHE DATEN - Modell: GR.50 1 - Hersteller: Weishaupt - Herstellernummer: 21150402082 - Funktion: Stellhebel für präzise Steuerung ANWENDUNGSBEREICHE Geeignet für präzise Einstellmöglichkeiten in anspruchsvollen Systemen. Unterstützt optimierte Prozesse und Ergebnisse in industriellen Anwendungen, ideal für Ingenieure und Techniker. QUALITÄT VON WEISHAUPT Als Produkt von Weishaupt steht dieser Stellhebel für hohe Ingenieurskunst und strenge Qualitätsstandards. Er sichert eine zuverlässige und langlebige Funktion. HINWEIS: Symbolfoto / Grafische Darstellung. Das gelieferte Produkt entspricht der technischen Spezifikation, kann jedoch in optischen Details (z.B. Gehäuseform, Beschriftung) von der Abbildung abweichen.164,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Unisex-Fahrradhelm für Sicherheit und KomfortDieser Unisex-Fahrradhelm bietet optimalen Schutz und Komfort beim Radfahren. Mit seinem aerodynamischen Design und der verstellbaren Passform ist dieser Helm sowohl für Freizeit- als auch für sportliche Radfahrer geeignet. Bleiben Sie sicher und stilvoll unterwegs!320,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stellhebel GR.50 2 Stellhebel - 21150402072 von WeishauptStellhebel GR.50 2 Stellhebel von Weishaupt, Modell 21150402072. Entwickelt für präzise Steuerung und zuverlässige Leistung in anspruchsvollen Anwendungen. Optimiert Steuerungsprozesse und gewährleistet konstante Performance. PRODUKTVORTEILE: - Präzise Steuerung für optimale Leistung - Hohe Zuverlässigkeit und lange Lebensdauer - Einfache Installation und Bedienung PRODUKTEIGENSCHAFTEN: - Genaue Positionsbestimmung: Millimetergenaue Einstellung für kritische Anwendungen. Optimiert die Systemleistung und reduziert Fehljustierungen. - Robuste Bauweise: Gefertigt aus langlebigen Materialien für Dauereinsatz. Die widerstandsfähige Konstruktion minimiert den Wartungsaufwand. Weishaupt steht für Qualität und Ingenieurskunst. Der Stellhebel GR.50 wird unter strengen Qualitätskontrollen gefertigt und erfüllt hohe Standards für zuverlässige, langlebige Komponenten. Der Stellhebel GR.50 2 Stellhebel von Weishaupt ist eine Investition in langfristige Effizienz Ihrer Anlage. Hinweis: Symbolfoto / Grafische Darstellung. Das gelieferte Produkt entspricht der technischen Spezifikation, kann jedoch in optischen Details (z.B. Gehäuseform, Beschriftung) von der Abbildung abweichen.273,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Stellhebel GR.50 1 Stellhebel - 21150402082 von WeishauptSTELLHEBEL GR.50 1 - PRÄZISION UND ZUVERLÄSSIGKEIT Der Stellhebel GR.50 1 von Weishaupt, Modell 21150402082, ist eine präzise gefertigte Komponente für exakte Steuerung und Anpassung. Er wurde für anspruchsvolle Anwendungen entwickelt und bietet dauerhaft optimale Leistung. PRODUKTVORTEILE - Hohe Präzision: Exakte Steuerung und Anpassung für anspruchsvolle Systeme. - Hohe Zuverlässigkeit: Stabile Leistung auch unter anspruchsvollen Bedingungen. - Lange Lebensdauer: Reduziert Wartungsaufwand und Austauschkosten. - Einfache Integration: Nahtlose Anpassung in bestehende Installationen. TECHNISCHE DATEN - Modell: GR.50 1 - Hersteller: Weishaupt - Herstellernummer: 21150402082 - Funktion: Stellhebel für präzise Steuerung ANWENDUNGSBEREICHE Geeignet für präzise Einstellmöglichkeiten in anspruchsvollen Systemen. Unterstützt optimierte Prozesse und Ergebnisse in industriellen Anwendungen, ideal für Ingenieure und Techniker. QUALITÄT VON WEISHAUPT Als Produkt von Weishaupt steht dieser Stellhebel für hohe Ingenieurskunst und strenge Qualitätsstandards. Er sichert eine zuverlässige und langlebige Funktion. HINWEIS: Symbolfoto / Grafische Darstellung. Das gelieferte Produkt entspricht der technischen Spezifikation, kann jedoch in optischen Details (z.B. Gehäuseform, Beschriftung) von der Abbildung abweichen.164,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
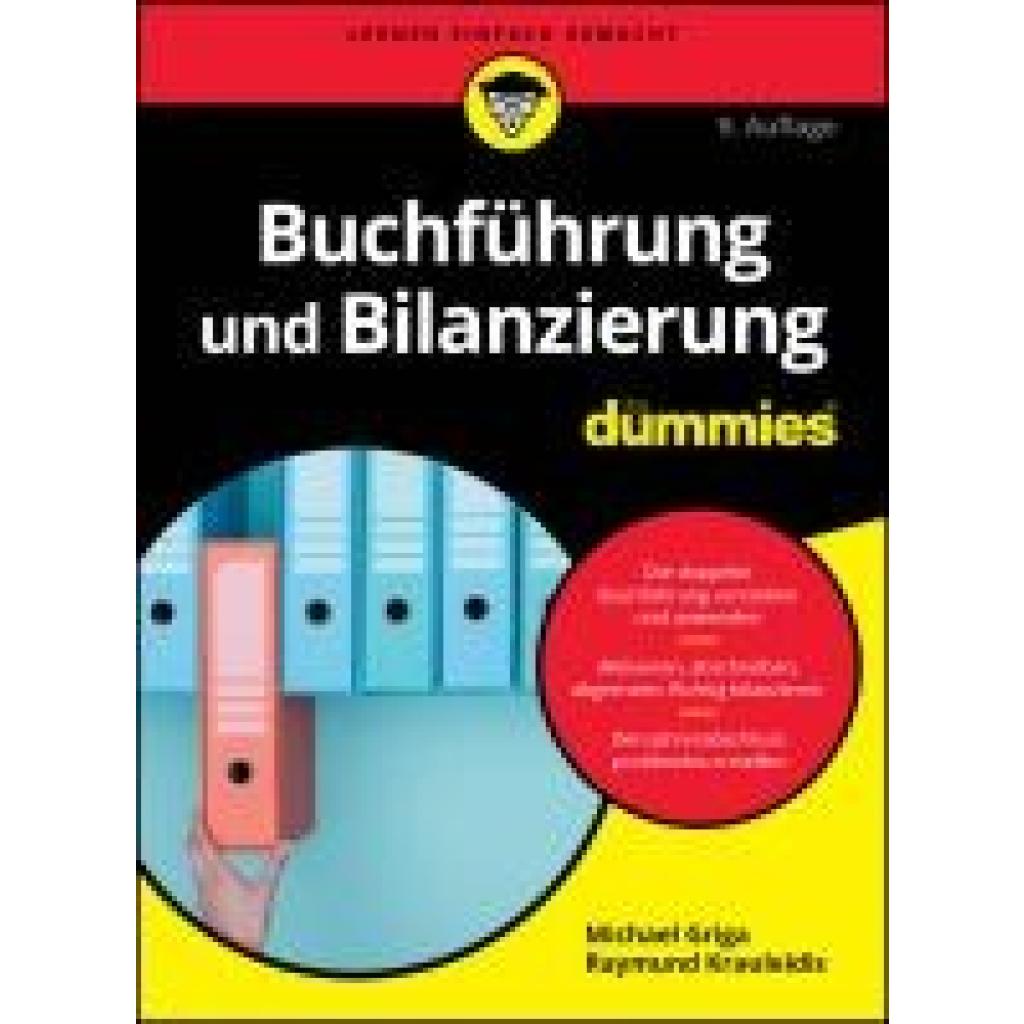
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
-
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.